
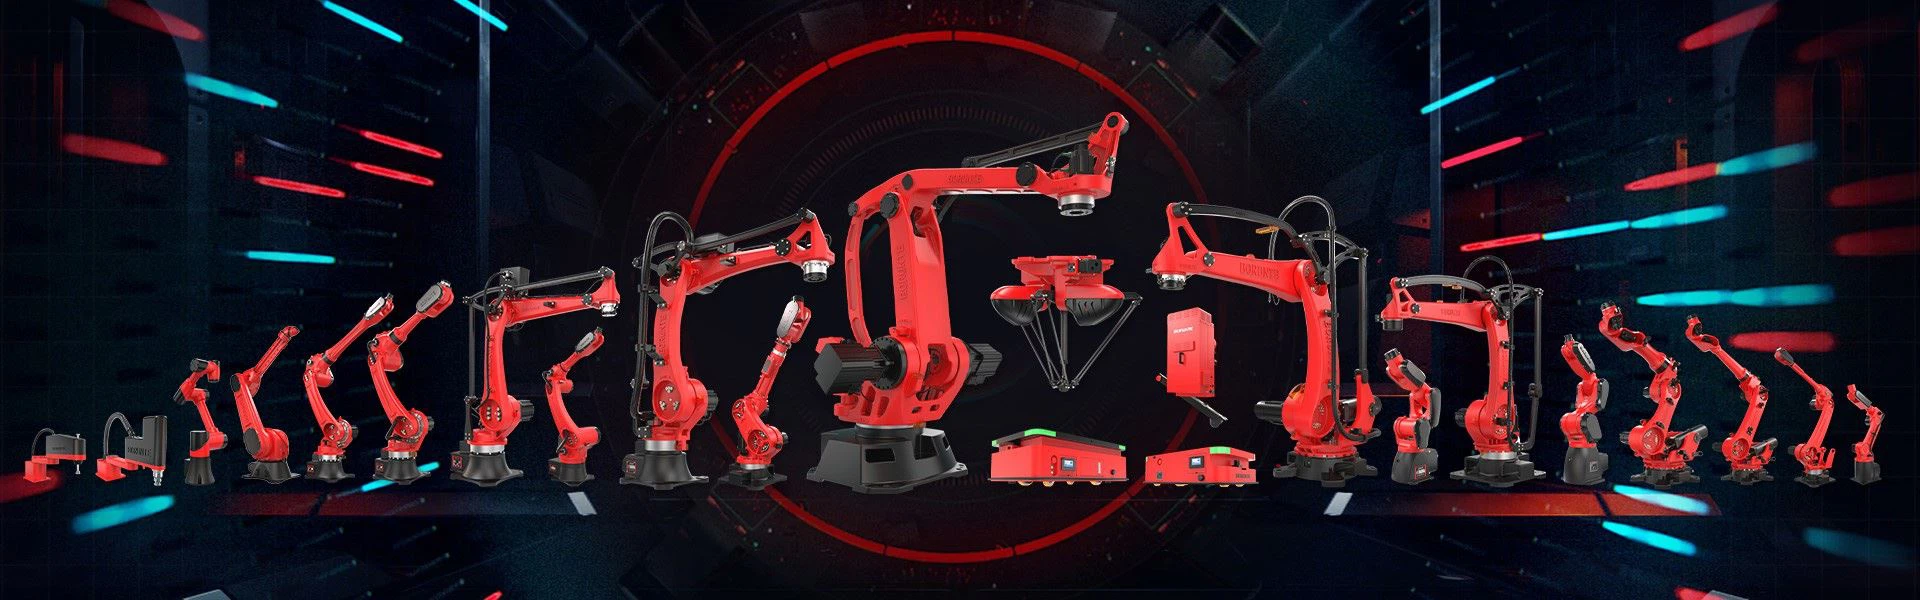
GGII 데이터에 따르면 중국의 산업용 로봇 판매는 2022년에 전년 대비 약 15.96% 증가한 303,000대에 이를 것으로 예상되며 전 세계 판매는 50% 이상을 차지할 것으로 예상됩니다. 중국은 9년 연속으로 세계 최대의 산업용 로봇 소비국이 되었으며 여전히 세계 최대의 산업용 로봇 시장입니다.
산업 체인의 다양한 링크 관점에서:
부품: 상반기에는 칩 및 원자재 가격 상승, 인건비, 물류비 등 다양한 요인으로 국내외 로봇 부품 원가가 상승하기 시작했다. 2022년에는 물량 부족, 납기 연장 등의 요인으로 인해 해외 제조사가 국내 부품 제조사의 현지화를 더욱 가속화하며 지속적인 확장 단계에 접어들었습니다. 가격 상승 추세에 따라 포괄적인 높은 비용 효율성 측면에서 이점이 있습니다.
Body: 전체 시장 관점에서 볼 때 중국의 산업용 로봇 판매는 2022년 상반기에 낮은 추세를 보인 후 보합세를 보였습니다. 산업용 로봇 시장의 상반기 성장률은 전년 동기 대비 5% 미만, 하반기 성장률은 20% 이상을 기록했다.
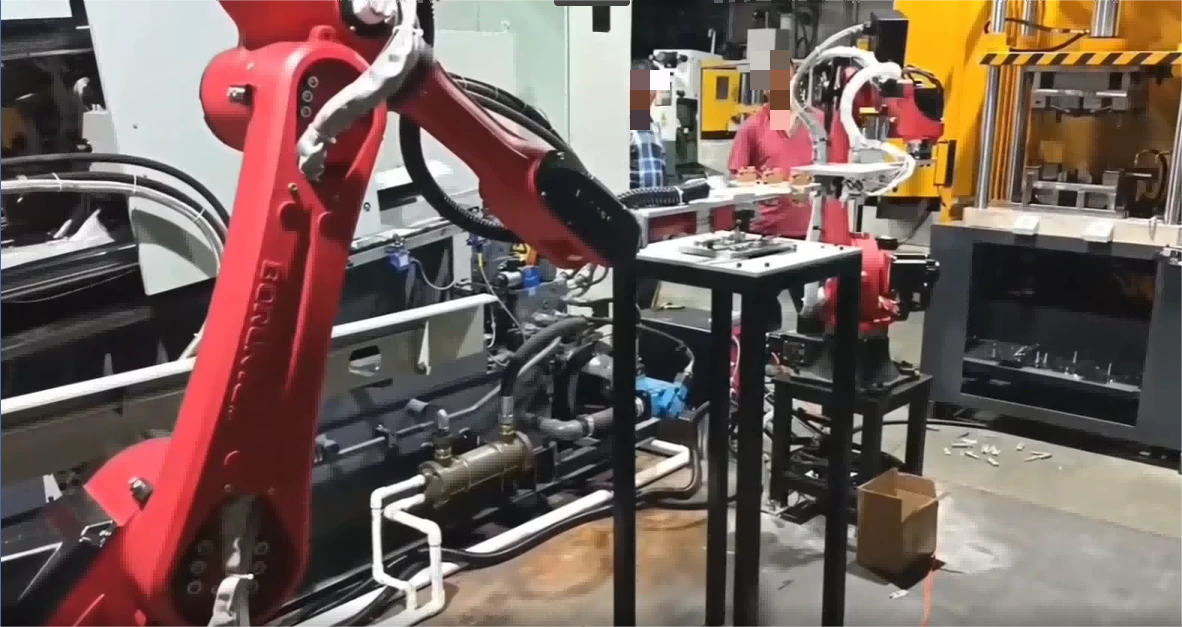
제품 수준에서 협동 로봇의 번영은 상대적으로 높으며 국내 제조업체가 성장률을 주도하고 국산화 속도가 계속 증가하고 있습니다. 중대형 부하 6축 로봇은 신에너지 및 신에너지 차량 산업이 주도하는 수요의 혜택을 받으며 상당한 성장과 참가자의 지속적인 증가를 보입니다. 3C 산업의 쇠퇴로 인해 소형 6축 로봇과 SCARA의 전체 성장률이 크게 감소했습니다. 병렬로봇은 식품, 생활화학 등 주요산업의 수요긴축에 영향을 받아 성장률이 기대에 미치지 못하고 있다.
기업 수준에서 국내외 기업과 비교하여 외자 기업은 전염병, 물류 및 칩 부족과 같은 여러 요인의 영향을 받아 배송 시간이 길어졌습니다. 동시에 제품 가격은 일반적으로 상승했습니다. 국내 기업은 현지화된 공급망의 이점을 활용하여 배송 시간과 가격 간의 격차를 더욱 넓혔습니다. 크기와 부피의 비교에서 매튜 효과는 지속적으로 강화되고 있습니다. Aston 및 Huichuan과 같은 주요 제조업체의 성장 모멘텀이 감소하지 않고 규모 우위가 더욱 확대되고 있습니다. 수주, 자금, 공급망 등 다양한 측면에서 압박과 도전에 직면하면서 많은 중소기업의 생존 압박이 배가되었습니다.
응용 수준에서 새로운 에너지는 의심할 여지 없이 가장 큰 성장 동력이며 3C, 금속 기계 및 가전 제품과 같은 영역에서 크게 감소합니다. 자동차 및 부품 산업은 다양한 성장세를 보인 반면, 반도체 및 물류창고와 같은 기타 하위 부문은 약간의 성장세를 보였습니다.
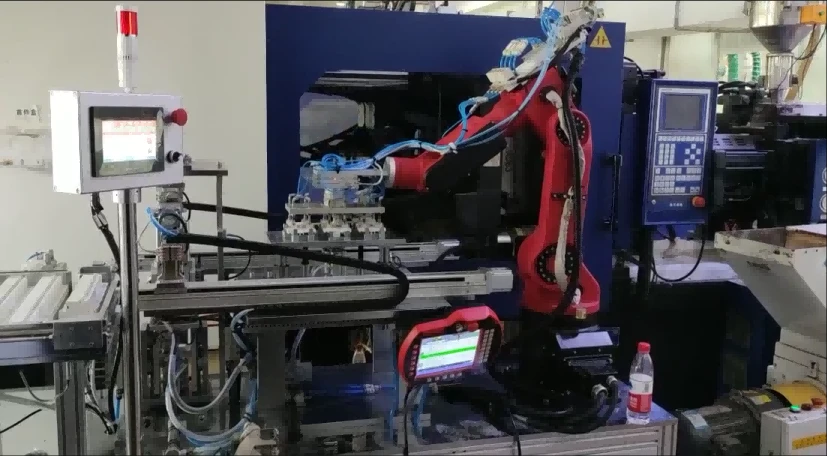
2022년 산업용 로봇에 대한 수요 증가는 주로 신에너지 차량, 광전지, 리튬 이온 배터리 및 반도체 분야에서 비롯됩니다.
공업정보화부가 공개한 데이터에 따르면 2022년 1월부터 11월까지 중국의 산업용 로봇 생산량은 400,000대를 넘어 세계 최대의 산업용 로봇 시장으로 자리매김했다. 2022년 국내 산업용 로봇 제조업체는 규모가 크게 증가했으며 특히 국내 제조업체를 선도했습니다. 에너지 신산업의 높은 모멘텀 지속에 힘입어 중대형 로드 로봇의 성장률이 앞장서고 있으며 국내 제조업체들은 레이아웃 노력을 늘리기 시작했다.
2022년 이후 전염병 시대에도 거시적 환경 불확실성은 여전하다. 전방산업은 구조적으로 차별화가 지속되고 로봇산업의 국산화율은 꾸준히 높아질 것이다. 동시에 점점 더 많은 국내 산업용 로봇 제조사들이 연간 10000세트 이상을 판매할 것으로 예상되며 차별화된 방식으로 시장 집중도를 높이고 있다. 2023년 중국 산업용 로봇 시장은 새로운 패턴을 형성할 것으로 예상된다. 국내 제조업체는 양 측면에서 외국 제조업체와의 격차를 더욱 좁힐 것이며 더 많은 다운스트림 세그먼트 적용 시나리오에서 국내 대체를 위한 거대한 여지가 있습니다. GGII는 향후 중국 산업용 로봇 시장의 발전 전망에 대해 합리적이고 낙관적입니다.